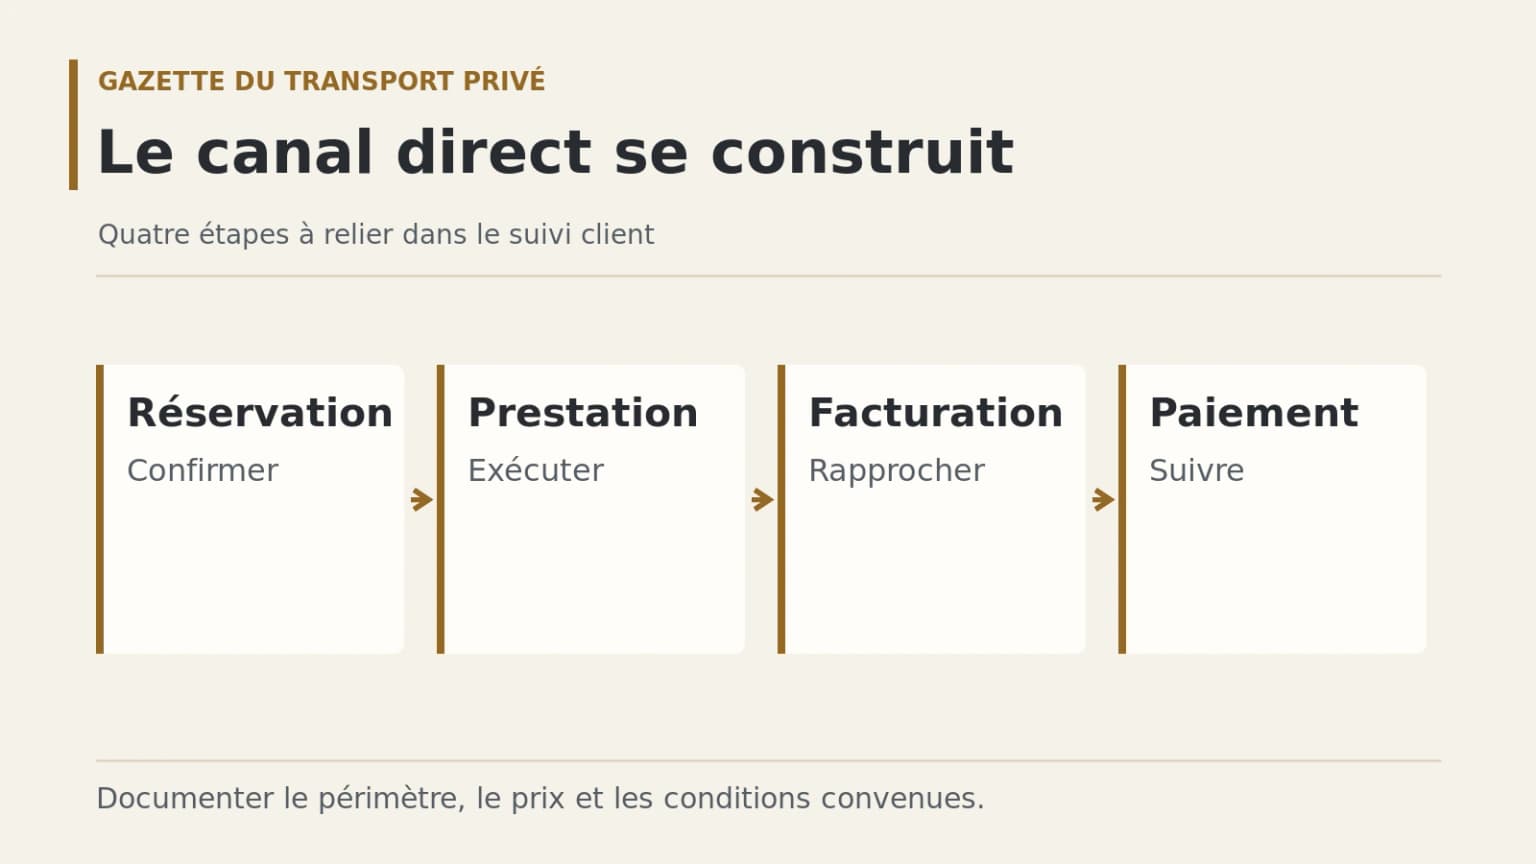
La clientèle directe a longtemps été le parent pauvre de l’activité VTC, éclipsée par le volume immédiat des plateformes. Elle revient au centre du jeu : une entreprise qui commande des courses récurrentes, un client qui appelle directement, un prestataire qui sous-traite, constituent un canal au prix stable et au volume prévisible.
Ce retour a un prix : celui qui prend des clients en direct assume seul la facturation, l’encaissement, le recouvrement et le respect des obligations qui, sur une plateforme, sont largement portées par l’intermédiaire.
Ce que change la sortie de l’intermédiation
Sur une plateforme, l’encaissement est centralisé et la trace de la course est conservée par un tiers. En clientèle directe, l’exploitant produit sa propre preuve : devis, confirmation de réservation, feuille de route, facture, quittance. C’est lui qui doit prouver l’antériorité de la réservation et la consistance de la prestation, notamment lors d’un contrôle.
Les obligations que la directe réactive
Un exploitant qui travaille en direct doit émettre des factures conformes, déclarer son activité et ses revenus, et conserver ses pièces comptables selon les durées en vigueur. Les modalités précises — seuils, mentions obligatoires, délais de conservation — doivent être vérifiées auprès des sources officielles : impots.gouv.fr pour la facturation et l’urssaf.fr pour les cotisations du travailleur indépendant.
La facturation conforme, socle du canal direct
Pour un client professionnel, une facture est obligatoire. Sous les conditions prévues, une facture périodique peut regrouper plusieurs prestations distinctes réalisées pour le même client au cours d’un même mois : elle reste datée et détaille les opérations. Pour un particulier, appliquez les règles de remise d’une note, notamment sur demande du client. Consultez les règles de facturation et distinguez ce document du justificatif de réservation préalable.
La trésorerie, nouvel enjeu central
La plateforme avance une part de la trésorerie en encaissant le client. En direct, l’exploitant assume le décalage entre la course réalisée et le paiement effectif. Un client entreprise peut régler à trente jours, parfois plus. Le suivi des impayés et des relances devient une tâche d’exploitation à part entière, avec un coût en temps qu’il faut intégrer au prix proposé.
Ce qui doit figurer par écrit avant la course
- La description de la prestation : dates, trajets, nombre de véhicules et de chauffeurs.
- Le prix et les conditions de paiement, y compris les pénalités de retard.
- Les conditions d’annulation et de modification de dernière minute.
- L’identité complète du donneur d’ordre et son adresse de facturation.
Construire un canal direct sans négliger l’autre
La directe ne remplace pas les plateformes ; elle les complète en lissant le revenu et en réduisant la dépendance. Un exploitant avisé consacre une part déterminée de son temps à fidéliser quelques comptes récurrents, plutôt que de disperser ses efforts sur une prospection large. Un petit nombre de clients fiables pèse souvent plus qu’une liste longue mais inactive.
Le recouvrement et les relances
Une facture non réglée n’est pas une perte immédiate, mais une créance à suivre. Une relance écrite, datée et factuelle, vaut mieux qu’un rappel téléphonique sans trace. Le suivi des échéances, même tenu sur un simple tableau, permet de repérer tôt un client qui dérive et d’arrêter la prestation avant que la créance ne s’accumule.
Le devis et la confirmation, première trace de la directe
Avant une prestation récurrente, un devis écrit puis une confirmation datée posent le cadre : périmètre, prix, conditions. Cette trace écrite est la preuve de la réservation antérieure, au même titre que la trace d’une plateforme. Sans elle, une course directe ressemble à une prise en charge sans réservation, ce qui fragilise l’exploitant en cas de contrôle.
Le suivi des échéances comme routine
La directe exige une discipline de trésorerie que la plateforme masquait. Noter chaque échéance et relancer par écrit avant l’impayé transforme le recouvrement en routine plutôt qu’en urgence. Un exploitant qui attend le retard pour agir accumule les créances et les tensions.
Le périmètre d’une clientèle directe viable
Tous les clients directs ne se valent pas : un compte récurrent avec un paiement fiable justifie un effort de fidélisation, tandis qu’un client ponctuel à paiement aléatoire coûte plus qu’il ne rapporte. Sélectionner quelques comptes solides plutôt que viser un volume indifférencié rend le canal rentable.
Questions à poser et action immédiate
Par écrit, demandez au client entreprise ses conditions de paiement et le nom du service qui valide les factures. L’action immédiate consiste à ouvrir un registre des courses directes — date, client, trajet, montant, date d’encaissement — et à rattacher chaque prestation à la facture ou à la note applicable, y compris lorsqu’une facture périodique regroupe plusieurs courses. Ce registre sert à la fois au recouvrement et à la preuve en cas de contrôle.